„Ako by sme to mali správne vybudovať?“ Generálny riaditeľ spoločnosti Cregis Shawn Yan o MiCA, inštitucionálnej infraštruktúre a firmách, ktoré zvíťazili v praktickej fáze


Stručne
Generálny riaditeľ spoločnosti Cregis Shawn Yan o inštitucionálnom vplyve spoločnosti MiCA, prečo riadenie prevyšuje technológie a o budúcnosti infraštruktúry digitálnych aktív.
Keďže konečný termín presadzovania MiCA uplynul 1. júla 2026, čísla hovorili pozoruhodný príbeh: iba približne 210 krypto firiem z odhadovaných 3 000, ktoré predtým pôsobili v celej EÚ, získalo úplné povolenie.
Zároveň objem obchodovania s krypto ETF prekročil začiatkom roka 2026 2 bilióny dolárov a prieskum medzi inštitucionálnymi investormi koncom roka 2025 zistil, že väčšina z nich očakáva, že do troch rokov zdvojnásobí svoju expozíciu v oblasti digitálnych aktív. Prahová hodnota pre dodržiavanie predpisov sa sprísnila. Kapitál je tu. Otázka, ktorú si teraz európske finančné inštitúcie naliehavo kladú, nie je, či sa zapojiť – ale kto vybuduje operačnú chrbticu, ktorá umožní účasť vo veľkom rozsahu.
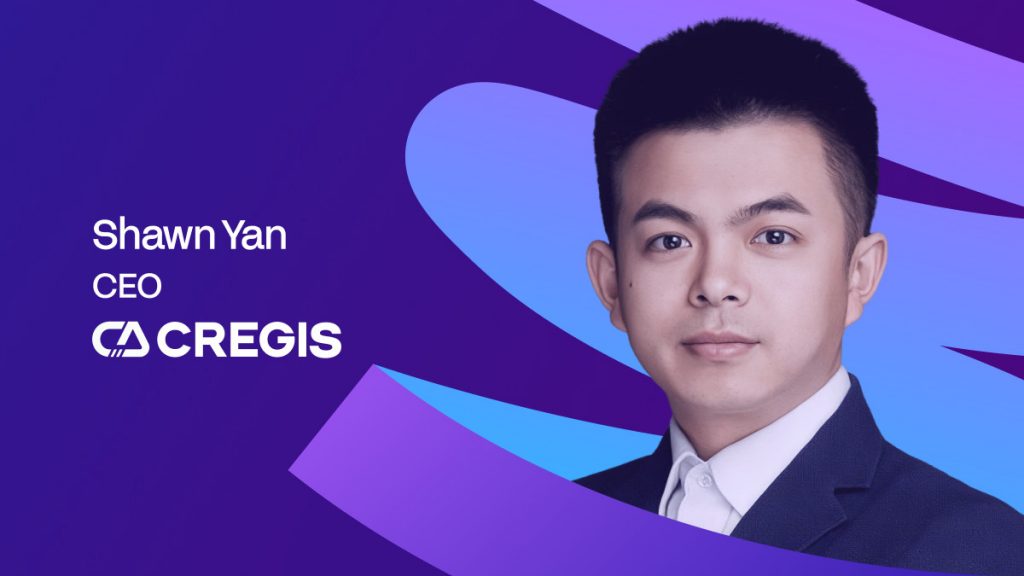
To je presne ten problém Shawn Yan, zakladateľ a generálny riaditeľ spoločnosti Cregis, strávil posledných deväť rokov riešením – budovaním podnikovej infraštruktúry, ktorá umožňuje bankám, maklérom a platobným spoločnostiam presúvať a chrániť digitálne aktíva bez toho, aby zakaždým museli znovu vynájsť koleso.
Cregis v súčasnosti poskytuje služby viac ako 4 000 klientom vo viac ako 50 krajinách. Stretli sme sa so Shawnom Yanom, aby sme sa porozprávali o tom, čo chcú európske inštitúcie, keď sa trh stáva praktickým, a prečo firmy, ktoré v tejto fáze vyhrajú, zriedkakedy dosahujú najväčšie úspechy.
Keď sa 1. júla skončilo prechodné obdobie MiCA, čo tento moment predstavoval z prevádzkového hľadiska?

Takéto momenty sa zvnútra čítajú inak ako v médiách. Pre nás je MiCA prevádzkovým aj právnym míľnikom. Jasnejšie pravidlá neodstraňujú potrebu infraštruktúry – robia ju viditeľnejšou. Mnohé inštitúcie odložili svoje plány, pretože cesta vpred sa zdala byť nedostupná.defia nikto nestavia serióznu infraštruktúru na meniacom sa teréne.
Ak sa rámec upevní, tieto tímy prestanú diskutovať o tom, či sa zapojiť, a budú sa pýtať na úschovu, schvaľovaciu autoritu a to, ako sa každý pohyb zaznamenáva a kontroluje. Po 1. júli sa nezmenilo to, že by zrazu všetci chceli vstúpiť na trh. Zmenila sa povaha rozhovorov. Presunuli sa z otázky „Mali by sme sa zapojiť?“ na otázku „Ako by sme to mali správne vybudovať?“. Pre mňa to bol skutočný význam prechodu. Znamenal bod, v ktorom inštitúcie prestali brať digitálne aktíva ako experiment a začali o nich uvažovať ako o operačnej schopnosti.
Kde sa inštitúcie zvyčajne stretávajú s problémami so segregáciou aktív a auditovateľnosťou a ako ich Cregis rieši?
Segregácia a auditovateľnosť vyzerajú na papieri úhľadne, ale v momente, keď sa niekoľko tímov dotkne tých istých aktív, sa stanú chaotickými. Podľa našich skúseností samotná technológia zvyčajne nie je najťažšou časťou. Problémy začínajú, keď financie, prevádzka, treasury a compliance potrebujú rôzny prístup k jednej peňaženke, ktorá na to nikdy nebola vytvorená. Inštitúcie čelia skutočnej výzve pri koordinácii schvaľovaní, pohybov treasury a vyrovnaní medzi niekoľkými tímami. Peniaze z rôznych obchodných línií sa nakoniec zmiešajú, zisťovanie, čo komu patrí, sa mení na dohady a niekto stráca každý týždeň hodiny manuálnym párovaním transakcií.
Presne tam trávime väčšinu času so zákazníkmi. Štruktúry hlavného a podúčtového účtu oddeľujú rôzne obchodné línie, vkladové adresy je možné namapovať na jednotlivých používateľov pre automatické zosúladenie a pracovné postupy schvaľovania založené na rolách zabezpečujú, že finančné prostriedky sa pohybujú podľa pravidiel, a nie podľa individuálneho uváženia. Cieľom nie je len pridať viac kontrol. Ide o návrh pracovných postupov, kde je spôsob v súlade s predpismi aj najjednoduchším spôsobom fungovania.
Čo v skutočnosti mení infraštruktúra peňaženiek MPC v spôsobe, akým inštitúcia riadi riziká a preukazuje kontrolu úschovy?
Samotná MPC nie je nová technológia. Je to zrelý prístup, ktorý sa široko používa na zlepšenie spôsobu správy autorizácie podpisu. Mnoho ľudí ju opisuje predovšetkým ako bezpečnostnú technológiu, ale ja si v skutočnosti myslím, že jej väčším prínosom je riadenie. Namiesto sústredenia kontroly do jedného súkromného kľúča distribuuje autorizáciu podpisu, takže žiadny jednotlivec nemôže sám presúvať aktíva. To je dôležité zlepšenie, pretože odstraňuje jediný bod prevádzkového zlyhania.
Zároveň MPC nie je zázračným riešením pre bezpečnosť. Celková bezpečnosť systému úschovy stále závisí od širšej architektúry – ako sú chránené kľúče, ako sú spravované schválenia, ako sú systémy izolované a ako sú kontrolované prevádzkové riziká. To sú iné otázky ako to, ako sa generujú podpisy.
Preto si nemyslíme, že inštitúcie si vyberajú medzi MPC a niečím iným. Budujú si operačný model, ktorému môžu dôverovať. Pre mnohé podniky naša platforma WaaS založená na MPC poskytuje správnu rovnováhu medzi riadením, bezpečnosťou a prevádzkovou efektívnosťou. Organizácie ako banky, kótované spoločnosti alebo inštitúcie s prísnejšími internými kontrolami však často potrebujú ďalšiu vrstvu riadenia. A tu prichádza na rad Cregis Trust Vault. Pridáva presadzovanie politík, schvaľovacie pracovné postupy a prevádzkové kontroly nad vrstvou peňaženky, čím poskytuje inštitúciám rámec, ktorý je vhodnejší pre audítorov, regulačné orgány a interné tímy pre riadenie rizík.
V konečnom dôsledku nie je dôležité, či inštitúcia používa MPC. Ide o to, či celá architektúra úschovy zodpovedá úrovni riadenia a zabezpečenia, ktorú podnik vyžaduje. Rôzne organizácie majú rôzne požiadavky, ale cieľ je vždy rovnaký: žiadny jednotlivec by nemal byť schopný sám presúvať aktíva klientov, každý úkon by sa mal riadiť politikou a každé rozhodnutie by malo byť plne sledovateľné.
Verejná diskusia sa zameriava na burzy, ale devízoví makléri a stredne veľké fintech spoločnosti sa v rámci MiCA pohybujú rýchlejšie. Čo to poháňa?
Burzy sú zjavnou témou, pretože sú viditeľne krypto-natívne, ale tí tichší hráči majú často iný komerčný dôvod. Klienti devízových brokerov na Blízkom východe, v juhovýchodnej Ázii a Latinskej Amerike teraz očakávajú vklady a výbery stablecoinov ako štandard, pretože tieto metódy prekonávajú tradičné bankovníctvo v cezhraničných tokoch. Prevod, ktorý trvá dva dni a má percentuálnu zľavu, je ťažké ospravedlniť, keď konkurent klienta zúčtuje transakciu za pár minút. Broker, ktorý to nemôže ponúknuť, stráca účty, takže sa to stáva otázkou príjmu dávno predtým, ako sa stane otázkou technológie.
Poskytovatelia platobných služieb (PSP) a stredne veľké fintech spoločnosti pociťujú podobný tlak, pretože presun peňazí je už teraz stredobodom ich podnikania. Technológia bola len zriedka ich konkurenčnou výhodou. Hľadajú infraštruktúru, ktorú môžu rýchlo nasadiť, integrovať s existujúcimi prevádzkami a ktorej dôverujú, že bude fungovať spoľahlivo aj s rastúcimi objemami.
Čo potrebuje forex broker od poskytovateľa infraštruktúry, čo krypto burza nie?
Na povrchu chcú to isté – aktíva bezpečne a rýchlo presúvané cez hranice. V hĺbke duše sa ich východiskové body sotva môžu viac líšiť. Kryptoburzy si takmer všetko budujú samy; produktom je zodpovedajúci engine, vrstva peňaženiek a vkladové lišty, takže chcú hrubý výkon a hlbokú kontrolu vo veľkom meradle.
Brokeri vyrastali v opačnej tradícii, opierajúc sa o distribúciu, získavanie klientov a riadenie rizík, pričom svoje platformy kupovali od špecialistov. Broker teda potrebuje infraštruktúru, ktorú môže prepojiť s existujúcim CRM systémom, so zabudovaným párovaním a zosúladením objednávok a tiež správu, ktorú môže poskytnúť finančnému a prevádzkovému oddeleniu. Preto často hovorím: dajte burze čiernu skrinku a pravdepodobne ju odmietne. Dajte brokerovi niečo, čo vyžaduje budovanie všetkého od začiatku, a pravdepodobne to tiež odmietne. Potrebujú infraštruktúru, ktorá je výkonná, ale zároveň praktická pre spôsob, akým ich organizácie fungujú.
Všimli ste si bežné prevádzkové vzorce v tom, ako sa trhy presúvajú od skorého experimentovania k štruktúrovanému inštitucionálnemu prijatiu?
Na začiatku sa väčšina inštitúcií snaží o čo najjednoduchšie nastavenie. Pripoja sa k externému poskytovateľovi, spúšťajú vklady a výbery online a to zvyčajne stačí na prvú fázu rastu. V tomto bode je rýchlosť dôležitejšia ako optimalizácia.
Potom objem stúpa a zakaždým sa v rovnakom poradí objavia tri tlaky. Poplatky založené na percentách sa stávajú výraznejšími, firmy sa cítia menej pohodlne pri ponechávaní väčších zostatkov u tretích strán a klienti, ktorí očakávajú takmer okamžité vyrovnanie, sa stávajú menej tolerantnými k oneskoreniam. To je zvyčajne bod, kedy sa konverzácia zmení z „Ako získame prístup k digitálnym aktívam?“ na „Ako to budeme prevádzkovať sami?“ Tento vzorec sme sledovali opakovanie na viacerých trhoch, či už v Ázii, na Blízkom východe alebo v poslednej dobe v Európe. Keď inštitúcie dosiahnu určitý rozsah, takmer vždy začnú uvažovať o vlastníctve väčšej časti peňaženky a zároveň o internom zavádzaní schvaľovania, správy financií a prevádzkových kontrol. Tento vzorec sme videli dostatočne často na to, aby sme zvyčajne vedeli povedať, v ktorej fáze svojej rastovej cesty sa klient nachádza, len z otázok, ktoré kladie.
Aká je situácia v porovnaní s vyspelejšími trhmi? Čo sa môže naučiť z toho, ako sa implementácia vyvíjala inde?
Európa nezaostáva, čo sa týka sofistikovanosti. Európske inštitúcie patria skôr k najdisciplinovanejším, pokiaľ ide o riadenie a prevádzkové plánovanie. Rozdiel je v tom, že časti Ázie a Blízkeho východu vstúpili do tejto fázy skôr, takže nazhromaždili viac praktických skúseností s prevádzkou infraštruktúry digitálnych aktív vo veľkom rozsahu.
To v skutočnosti dáva Európe výhodu. Inštitúcie sa nemusia učiť každú lekciu z prvej ruky – môžu sa učiť z trhov, ktoré sa vyvíjali skôr. Organizácie, ktoré prechádzajú najplynulejšie, sú zvyčajne tie, ktoré od začiatku zosúlaďujú platby, prevádzku, dodržiavanie predpisov a financie okolo spoločného cieľa, či už ide o zlepšenie efektívnosti, zníženie nákladov alebo získanie väčšej operačnej kontroly.
Videli sme zákazníkov, ktorí k tomuto prechodu pristupovali veľmi úspešne, keď ho vnímali ako operačnú transformáciu a nie ako nasadenie technológie.
Čo zmenilo deväť rokov budovania prostredníctvom regulačných zmien v spôsobe, akým spoločnosť Cregis vyvíja svoje produkty?
Deväť rokov nás naučilo byť skeptickí voči produktovým plánom, ktoré začínajú v zasadačke namiesto skutočných prevádzkových problémov. Takmer všetko, čo sme vytvorili, začalo výzvou zákazníka, ale vyriešenie problému pre jedného zákazníka neznamená automaticky, že by sa z neho mal stať produkt.
Dôležitejšia otázka, ktorú si kladieme, je, či tento problém odráža smerovanie trhu. Ak vidíme rovnakú operačnú výzvu, ktorá sa objavuje v rôznych typoch inštitúcií alebo v rôznych regiónoch, zvyčajne je to znak toho, že ide skôr o posun v odvetví ako o jednorazovú požiadavku.
Takto sa naša platforma vyvíjala v priebehu času. Najprv prišla infraštruktúra peňaženiek. Nasledovala orchestrácia fondov, keďže inštitúcie potrebovali lepšiu kontrolu nad viacerými reťazcami a možnosti úschovy sa rozšírili, keďže požiadavky na riadenie sa stávali náročnejšími. Každá vrstva nebola vybudovaná preto, že si zákazník vyžiadal nejakú funkciu – bola vybudovaná preto, lebo sme verili, že tieto možnosti sa nakoniec stanú základnou infraštruktúrou pre toto odvetvie.
Často to opisujem ako nasledovanie dynamiky, a nie len ako reakciu na dopyt. Banka a maklér môžu ako firmy vyzerať úplne odlišne, ale v podstate riešia mnoho rovnakých prevádzkových problémov – bezpečnú kontrolu aktív, spoľahlivý pohyb fondov a jasnú správu a riadenie. Našou úlohou je včas identifikovať tieto spoločné vzorce a vybudovať opätovne použiteľnú infraštruktúru skôr, ako sa stanú štandardnými očakávaniami.
Z dlhodobého hľadiska nie sú produkty, ktoré vydržia, tie, ktoré boli vytvorené pre individuálne požiadavky zákazníkov. Sú to tie, ktoré boli vytvorené na základe štrukturálnych zmien vo fungovaní odvetvia.
Kam smeruje inštitucionálna infraštruktúra digitálnych aktív odtiaľto?
Myslím si, že sa posúvame za hranice štádia, v ktorom sa s digitálnymi aktívami zaobchádza ako so samostatným produktom alebo funkciou. Čoraz viac sa stávajú súčasťou finančnej infraštruktúry, ktorú inštitúcie prevádzkujú každý deň.
Keď vklady a výbery prebiehajú hladko, potreby rastú dvoma smermi naraz. Jedným je hlbšie riadenie – komplexnejšie kontroly, prehľadnejšie reportovanie, monitorovanie, ktoré obstojí aj pri rastúcich objemoch a kontrole. Druhým je sofistikovanosť treasury. Firmy teraz držia skutočné zostatky digitálnych aktív ako štrukturálnu súčasť podnikania a chcú automatizované vyrovnávanie, prehľad naprieč subjektmi a reťazcami a inteligentné smerovanie vyrovnania.
Hybnosť sa nachádza v oblastiach spojených so skutočnou ekonomickou aktivitou, pretože tie riešia neefektívnosť, ktorú ľudia pociťujú každý deň. Peniaze tečú tam, kde je to rýchlejšie, bezpečnejšie alebo lacnejšie, podobne ako voda nachádza najľahšiu cestu dole. Našou úlohou je neustále odstraňovať trenie z tejto cesty.
Disclaimer
V súlade s Pokyny k projektu Trust, uvedomte si, že informácie uvedené na tejto stránke nie sú zamýšľané a nemali by byť interpretované ako právne, daňové, investičné, finančné alebo iné formy poradenstva. Je dôležité investovať len toľko, koľko si môžete dovoliť stratiť a v prípade akýchkoľvek pochybností vyhľadať nezávislé finančné poradenstvo. Ak chcete získať ďalšie informácie, odporúčame vám pozrieť si zmluvné podmienky, ako aj stránky pomoci a podpory poskytnuté vydavateľom alebo inzerentom. MetaversePost sa zaviazala poskytovať presné a nezaujaté správy, ale podmienky na trhu sa môžu zmeniť bez upozornenia.
O autorovi
Alisa, oddaná novinárka v MPost, špecializuje sa na kryptomeny, umelú inteligenciu, investície a rozsiahlu oblasť Web3. So záujmom o nové trendy a technológie poskytuje komplexné pokrytie s cieľom informovať a zapojiť čitateľov do neustále sa vyvíjajúceho prostredia digitálnych financií.
Ďalšie články
Alisa, oddaná novinárka v MPost, špecializuje sa na kryptomeny, umelú inteligenciu, investície a rozsiahlu oblasť Web3. So záujmom o nové trendy a technológie poskytuje komplexné pokrytie s cieľom informovať a zapojiť čitateľov do neustále sa vyvíjajúceho prostredia digitálnych financií.