«العملات المستقرة هي البنية التحتية بالفعل»: ماكسيم ساخاروف، الرئيس التنفيذي لشركة WeFi، يتحدث عن المدفوعات والتنظيم والطريق إلى عام 2031


في سطور
WeFi تتحدث عن تحول العملات المستقرة من التداول إلى المدفوعات: إشارات التبني الحقيقية، والتنظيم، وتكامل التجار، ومستقبل النقود الرقمية.
لطالما احتلت العملات المستقرة موقعاً وسطياً غير مريح - فهي تنطوي على مخاطرة كبيرة بالنسبة للتمويل التقليدي، وبطيئة النمو بالنسبة لقطاع المدفوعات. لكن هذا التوتر بدأ ينكشف الآن.
مع إعادة تشكيل قانون GENIUS للمشهد التنظيمي الأمريكي، واتجاه البنوك الكبرى نحو شبكات الإيداع المُرمّزة، ووصول حجم معاملات العملات المستقرة إلى مستويات قياسية رغم تراجع معنويات السوق، يدخل القطاع في مرحلة جديدة. defiلحظة نينغ.
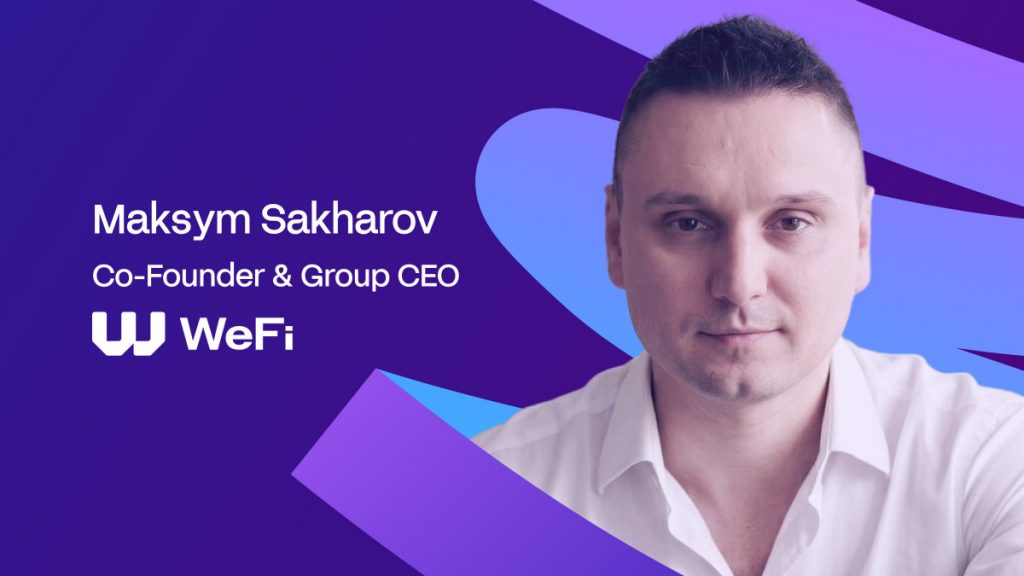
لنناقش إلى أين ستتجه الأمور من هنا، MPost جلس مع ماكسيم ساخاروف، الشريك المؤسس والرئيس التنفيذي لشركة WeFi — منصة تقوم ببناء طبقة البنية التحتية التي تربط قيمة سلسلة الكتل بشبكات البطاقات وقنوات الدفع التي يستخدمها الناس بالفعل.
انطلاقاً من الإشارات الحقيقية لاعتماد المدفوعات وصولاً إلى التعايش طويل الأمد للعملات المستقرة والودائع الرمزية والمتغيرات الإقليمية، يؤكد الخبير أن السؤال الأهم لم يعد ما إذا كانت العملات المستقرة تعمل أم لا، بل من سيبني البنية التحتية الأساسية.
ما الذي سيثبت أن العملات المستقرة قد تحولت من أدوات تداول إلى نظام دفع رئيسي؟

بدأنا نلمس هذا التحول بالفعل، لكن لا يمكن استنتاجه من الرسم البياني للعرض وحده. ففي يونيو، انخفضت كمية العملات المستقرة المحتفظ بها بأكبر قدر منذ عام 2022، بينما ارتفع حجم المعاملات المعدل بنسبة 63% ليصل إلى مستوى قياسي بلغ 1.79 تريليون دولار.
ببساطة، انخفض رأس المال الراكد وزادت القيمة المتداولة في النظام. التداول و DeFi لا تزال العملات المستقرة تمثل جزءًا كبيرًا من هذا النشاط، لذا لا يمكن لهذا الرقم وحده أن يثبت اعتمادها على نطاق واسع في مجال المدفوعات. ولكنه يُظهر أن العملات المستقرة تشهد استخدامًا مكثفًا حتى في ظل معاناة بقية السوق.
بالنسبة لي، ستكون نقطة التحول الحقيقية عندما تصبح العملات المستقرة جزءًا لا يتجزأ من سير العمل المعتاد. سيحصل الموردون على مستحقاتهم، وتُصرف الرواتب، ويُسدد التجار مبيعاتهم بغض النظر عن تقلبات سعر البيتكوين خلال الأسبوع. عندما يستمر هذا النشاط في كل دورة سوقية، سندرك حينها أن العملات المستقرة قد أصبحت وسيلة دفع رئيسية.
كيف يميز WeFi بين اعتماد المدفوعات الحقيقي وحجم المضاربة أو الحجم الآلي؟
يُشير حجم التداول الخام على البلوك تشين إلى تحويل الأموال، لكنه لا يُوضح السبب. فعملية تحويل السيولة بين البروتوكولات بواسطة روبوت، ودفع شركة لمورد، قد تبدو متطابقة تقريبًا على مستكشف البلوك تشين. ولذلك، فإن عدد المعاملات وحده لا يُعطي صورة دقيقة عن مدى التبني الحقيقي للتقنية.
تكمن الإشارات المفيدة في سياق عملية التحويل، لا في عملية التحويل نفسها. نبحث عن المدفوعات المتكررة لنفس المستلم، ودورات الرواتب أو الفواتير المنتظمة، ومشتريات التجار، وتسوية البطاقات، والتدفقات التي تربط العملات المستقرة بالمدفوعات النقدية التقليدية. عادةً ما يكون للدفع الحقيقي غرض واضح، وطرف مقابل حقيقي، ونمط منطقي خارج نطاق العملات الرقمية.
في رأيي، أقوى دليل هو تكرار نفس أنواع المدفوعات من قبل المستخدمين والشركات أنفسهم. لا يُدرج الناس طريقة دفع معينة ضمن روتينهم إلا إذا كانت أفضل من البدائل المتاحة.
ما هي أكبر عقبة أمام تبني المستهلكين على نطاق واسع؟ وما الذي يمكن أن يزيلها؟
إحدى أكبر العقبات هي القبول. فالعملة المستقرة لا تعمل كوسيلة دفع إلا إذا كان بإمكان الطرف الآخر قبولها، ومعظم التجار ليسوا مستعدين لذلك بعد.
لقد تحسّنت المحافظ الإلكترونية، لكن التجار يواجهون مشكلة مختلفة. فصاحب المتجر لا يرغب في الاحتفاظ برموز أو إعادة النظر في كيفية تسجيل كل دفعة. بل يريد أن تصل الأموال إلى حسابه بالعملة التي يستخدمها، مع أوراق يفهمها محاسبه بالفعل.
في WeFi، نحلّ هذه المشكلة من جانب المستخدم عبر الحسابات والبطاقات. يستطيع المستخدمون الإنفاق من رصيدهم على البلوك تشين في أي مكان تُقبل فيه بطاقات فيزا، بينما يتلقى التجار مدفوعات البطاقات العادية عبر أنظمتهم الحالية. لا يتغير شيء بالنسبة لهم عند إتمام عملية الشراء، ولا يضطرون أبدًا إلى قبول العملات المستقرة مباشرةً.
سيزداد معدل التبني بشكل أسرع بكثير بمجرد أن تتمكن المزيد من منتجات العملات المستقرة من الاتصال بشبكات الدفع التي يعتمد عليها التجار بالفعل.
هل الانقسام بين العملات المستقرة المنظمة والعملات المستقرة ذات العائدات مؤقت أم دائم؟ وأيهما سيحدد المدفوعات اليومية؟
أتوقع استمرار هذا التباين لأن المدفوعات والمدخرات تخدم أغراضًا مختلفة، واللوائح التنظيمية تجعل تجاهل هذا التمييز أكثر صعوبة. بموجب قانون GENIUS، لا يجوز لجهات إصدار العملات المستقرة المُرخّصة دفع فوائد لمجرد حيازة عملة مستقرة مخصصة للدفع. مع ذلك، لم يختفِ الطلب على العائد، بل يتجه نحو منتجات مصممة خصيصًا لتحقيق عائد، بما في ذلك صناديق الخزانة المُرمّزة.
لا أعتبر هذين النظامين بمثابة نظامين بيئيين يتنافسان على المستخدم نفسه. قد يحتفظ الناس بأموالهم المخصصة للإنفاق في مكان، ومدخراتهم في مكان آخر، كما هو الحال اليوم. يجب أن تكون أرصدة المدفوعات سائلة وسهلة الاسترداد، بينما يبحث رأس المال طويل الأجل بطبيعة الحال عن عائد.
لذا، من المرجح أن تُسهم العملات المستقرة الخاضعة للتنظيم في زيادة المدفوعات اليومية خلال السنوات القليلة المقبلة. فهي تُتيح للتجار والمؤسسات المالية إمكانية دمجها على نطاق واسع، بينما تتخذ المنتجات ذات العائد الأعلى دوراً أقرب إلى الادخار أو الاستثمار.
ما هي القيمة المضافة للعملات المستقرة المتوافقة مع القوانين والتي لا تُدرّ عوائد مقابل الودائع المصرفية؟ DeFi ما هي العوائد؟
لا أحد مضطر للاختيار، وهذا هو الافتراض الذي سأعارضه.
تُشبه العملة المستقرة المتوافقة مع المعايير الأموال الموجودة في الحسابات الجارية أكثر من كونها منتجًا ادخاريًا. فالعديد من الحسابات الجارية لا تُدرّ فوائد تُذكر، أو لا تُدرّ أي فوائد على الإطلاق. ويحتفظ الناس بأموالهم فيها لأنها جاهزة للاستخدام. تُتيح العملات المستقرة إمكانية تحويل هذه الأموال خارج ساعات العمل المصرفية، أو تُمكّن الأفراد من الوصول إلى الدولارات في الحالات التي يصعب فيها فتح حساب بالدولار.
إذا كان هدف شخص ما الوحيد هو تحقيق عائد، فمن المحتمل ألا تكون العملة المستقرة للدفع هي المنتج المناسب. DeFi قد توفر هذه التقنية عوائد أعلى، لكن المستخدمين يتحملون أيضاً مخاطر العقود الذكية، وقد يكونون أقل حماية في حال حدوث أي مشكلة. لذا، فإن الأموال المخصصة لتحقيق عائد يجب أن تُستثمر في منتج مصمم خصيصاً لهذا الغرض.
من المرجح أن يستخدم معظم الناس كلا الخيارين. سيحتفظون برصيد تشغيلي للدفعات ويضعون مدخراتهم طويلة الأجل في مكان يمكنهم فيه تحقيق عائد، كما يفعلون بالفعل اليوم.
هل تُعدّ الودائع المصرفية المُرمّزة وسيلة للتحقق من صحة البيانات، أم تهديداً، أم بديلاً أبطأ؟ ما هو موقع منصة WeFi في السوق؟
التحقق، في الغالب. لا تُنفق البنوك سنوات في بناء بنية تحتية مشتركة حول شيء تتوقع أن يتلاشى. تقوم بنوك جي بي مورغان، وسيتي، وبنك أوف أمريكا، وويلز فارجو ببناء هذه البنية من خلال غرفة المقاصة للنصف الأول من عام 2027. إن مجرد تحركهم هذا يدل على أن التسوية على البلوك تشين قد تجاوزت المرحلة التي يمكن للبنوك تجاهلها فيها.
لا تزال الودائع المُرمّزة تخدم شريحة مختلفة من العملاء. فهي أموال مصرفية محمية بضمانات مصرفية، ومن المرجح أن تنتشر أولاً بين الشركات الكبرى التي تنقل أرصدة خزائنها داخل النظام المصرفي. هذا استخدام جاد، وأتوقع نجاحه. لكنها أقل فائدة بكثير لمن يحاول استلام الأموال عبر الحدود دون الوصول إلى نفس الشبكة المصرفية.
تتمتع العملات المستقرة أيضاً بميزة تنافسية. فمن المقرر إطلاق الشبكة التي تقودها البنوك في منتصف عام 2027، بينما تُتداول العملات المستقرة بالفعل بمستويات قياسية.
لا تُعارض WeFi أيًا من النموذجين. فنحن نربط القيمة على البلوك تشين بأنظمة الدفع التي يستخدمها الناس بالفعل. عندما يقوم بنك بتحويل ودائعه إلى رموز رقمية، فإن ذلك يُنشئ شكلاً آخر من أشكال النقود الرقمية التي يجب أن تصل في النهاية إلى بطاقة أو تاجر أو حساب محلي. وتبقى الفرصة أمامنا كما هي.
هل يجب أن تعطي المدفوعات العالمية الأولوية للأسواق الناشئة؟ كيف سيؤثر ذلك على استراتيجية WeFi؟
نعم، لأن التبني يبدأ من حيث تشتد الحاجة. فالشخص الذي يخسر المال في كل مرة يتلقى فيها دفعة مالية من الخارج سيغير سلوكه أسرع بكثير من الشخص الذي يتمتع بتحويلات فورية وعملة محلية مستقرة.
لا أرى الأسواق الناشئة كزاوية منفصلة في اقتصاد العملات المستقرة. فالأدوات التي تحتاجها، مثل سهولة الوصول إلى الدولار والمدفوعات المحلية الموثوقة، تهم أيضاً الشركات العاملة عبر الحدود في أوروبا أو الولايات المتحدة. قد يختلف المستخدمون الأوائل، لكن الكثير من البنية التحتية مشتركة.
هذا يُحدد نظرتنا إلى النمو في WeFi. يمكننا تطبيق نفس البنية التحتية على سلسلة الكتل في أسواق متعددة، مع تغيير طبقات الترخيص والدفع المحلية المحيطة بها. تُبنى أنظمة الدفع العالمية سوقًا تلو الآخر.
هل ينبغي للمستخدمين الاحتفاظ بالعملات المستقرة وإنفاقها، أم ينبغي أن يصبحوا مجرد بنية تحتية غير مرئية؟
خدمات السباكة متاحة للجميع تقريباً. أما أفضل تقنيات الدفع فتتلاشى في الخلفية. لا أحد يتحقق من الشبكة التي قامت بتسوية عملية الدفع بالبطاقة، ولا ينبغي لأحد أن يفكر في الجهة التي سددت الفاتورة.
سيظل المستخدمون يحتفظون بالقيمة وينفقونها، ولكن يجب أن يصبح الاختيار أقل تعقيدًا. يفتحون التطبيق، ويطلعون على رصيدهم، ويدفعون. تتم التسوية على البلوك تشين تلقائيًا دون مطالبتهم باختيار شبكة أو إدارة عملية التحويل بأنفسهم.
تحتاج الشركات والهيئات التنظيمية إلى تجربة مختلفة. فهم بحاجة إلى معرفة ما تم نقله، ومتى تم نقله، وإلى أين ذهب. ويمكن لسجلات البلوك تشين أن توفر لهم رؤية أوضح بكثير من الأنظمة المغلقة التي تستخدمها العديد من المؤسسات اليوم.
لذا، ينبغي أن تعتمد التجربة على هوية المُستخدم. تبدو عملية الدفع بسيطة للشخص الذي يقوم بها، بينما يظل بإمكان المسؤولين عن الأموال تتبع ما حدث. تفشل المنتجات في هذا الأمر عندما تُظهر أكبر قدر من التعقيد للمستخدم الذي لا يهتم به كثيرًا.
هل يستطيع نموذج "البنك غير المصرفي" الصمود أمام التنظيم، أم أنه سيحتاج إلى ترخيص مصرفي؟
لا أعتقد أن إلغاء الخدمات المصرفية يتطلب تصنيفًا قانونيًا للبقاء. فالمصطلح يصف كيفية بناء الخدمة المالية، وليس الترخيص الذي تحمله الشركة المُقدِّمة لها. ويركز المنظمون على الخدمات الفعلية المُقدَّمة، لا على المسمى المستخدم لوصفها.
عمليًا، تحتاج كل وظيفة خاضعة للتنظيم إلى جهة مسؤولة واضحة. قد تُقدَّم خدمات الدفع والبطاقات من شركاء مرخصين، بينما يُبقي نموذج الحفظ الموزع لـ WeFi الأصول في محافظ فردية ويتطلب تفويض المستخدم قبل نقلها. يجمع WeFi هذه الأجزاء معًا من خلال تجربة واحدة على سلسلة الكتل.
لا نقوم بإيداع ودائع العملاء في ميزانيتنا العمومية، ولا نستخدمها لإنشاء ائتمان. أما الخدمات المصرفية الأساسية فتأتي من مؤسسات خاضعة للرقابة.
إن وضع قواعد أكثر وضوحاً يجعل هذا النموذج أسهل في التشغيل. defiتحديد مسؤوليات كل فرد والتراخيص اللازمة. بمجرد أن تبدأ الشركة في الاحتفاظ بالودائع ومنح الائتمان، فإنها تدخل مجال العمل المصرفي. أما بناء منتج يعتمد على الخدمات التي تقدمها المؤسسات المرخصة فهو أمر مختلف تمامًا.
بحلول عام 2031: هل ستكون هناك بضع عملات مستقرة عالمية، أم أجزاء إقليمية، أم ودائع مصرفية مُرمّزة؟ على ماذا يراهن مشروع WeFi؟
أتوقع أن يكون لكل منها مكان بحلول عام 2031. من المحتمل أن تحمل مجموعة صغيرة من العملات المستقرة المقومة بالدولار معظم نشاط العملات المستقرة عبر الحدود لأن السيولة تميل إلى التجمع حول الأصول التي يمكن للناس نقلها واستردادها بسهولة أكبر.
ستستخدم البنوك الودائع الرمزية للخزينة والمدفوعات داخل النظام المصرفي، بينما ستنمو النسخ الإقليمية حيثما تخلق القواعد أو العملات المحلية حاجة واضحة لها.
لا يُشترط أن يُزيح أيٌّ من هذه النماذج النماذج الأخرى. فالنقد والبطاقات والتحويلات المصرفية تتعايش بالفعل لأن كلًّا منها يُناسب بيئةً مُختلفة. ومن المُرجّح أن تستقر الأموال الرقمية على نمطٍ مُشابه.
بالنسبة للشركات، يكمن التحدي الأكبر في الانتقال بين هذه الأشكال المختلفة للقيمة دون إدارة كل نظام على حدة. فقد تتلقى الشركة مدفوعاتها بأداة مالية معينة، ثم تحتاج إلى تحويلها عبر أداة أخرى.
تراهن WeFi على البنية التحتية التي تربط هذه الأنظمة. نحن نبني الطبقة التي تربط قيمة البلوكشين بالحسابات وقنوات الدفع التي يستخدمها الناس بالفعل. قد يتغير الأصل من سوق إلى آخر، لكن يجب أن يظل مفيدًا في اللحظة التي يحتاج فيها شخص ما إلى الدفع.
إخلاء مسؤولية
تتماشى مع المبادئ التوجيهية لمشروع الثقةيرجى ملاحظة أن المعلومات المقدمة في هذه الصفحة ليس المقصود منها ولا ينبغي تفسيرها على أنها نصيحة قانونية أو ضريبية أو استثمارية أو مالية أو أي شكل آخر من أشكال المشورة. من المهم أن تستثمر فقط ما يمكنك تحمل خسارته وأن تطلب مشورة مالية مستقلة إذا كانت لديك أي شكوك. لمزيد من المعلومات، نقترح الرجوع إلى الشروط والأحكام بالإضافة إلى صفحات المساعدة والدعم المقدمة من جهة الإصدار أو المعلن. MetaversePost تلتزم بتقارير دقيقة وغير متحيزة، ولكن ظروف السوق عرضة للتغيير دون إشعار.
نبذة عن الكاتب
أليسا، صحفية متخصصة في MPost، متخصص في العملات المشفرة والذكاء الاصطناعي والاستثمارات ومجال واسع من Web3. مع اهتمامها الشديد بالاتجاهات والتقنيات الناشئة، فإنها تقدم تغطية شاملة لإعلام القراء وإشراكهم في المشهد المتطور باستمرار للتمويل الرقمي.
المزيد من المقالات
أليسا، صحفية متخصصة في MPost، متخصص في العملات المشفرة والذكاء الاصطناعي والاستثمارات ومجال واسع من Web3. مع اهتمامها الشديد بالاتجاهات والتقنيات الناشئة، فإنها تقدم تغطية شاملة لإعلام القراء وإشراكهم في المشهد المتطور باستمرار للتمويل الرقمي.