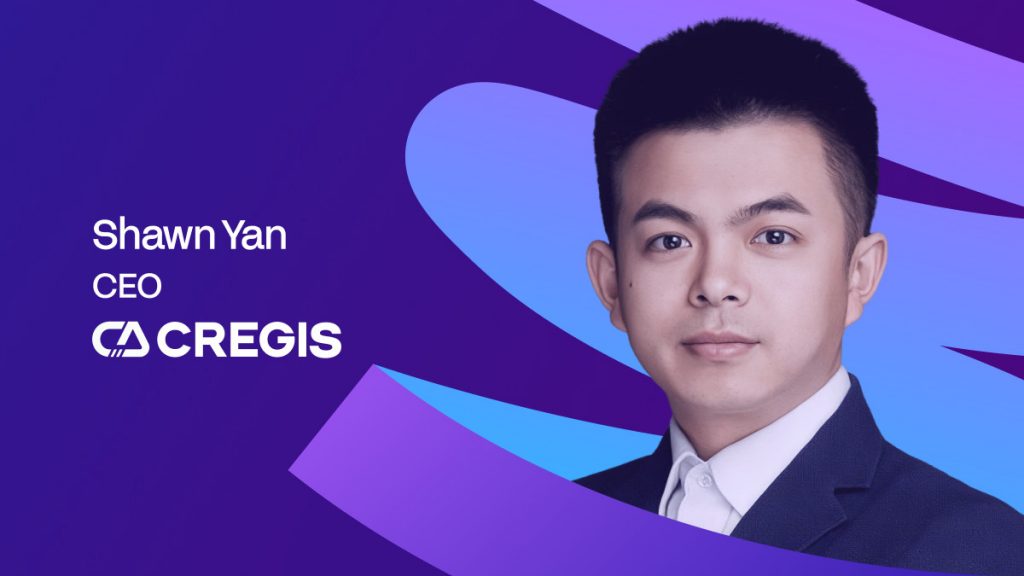
"كيف نبني هذا بشكل صحيح؟" شون يان، الرئيس التنفيذي لشركة كريجيس، يتحدث عن معهد ماساتشوستس للتكنولوجيا (MiCA)، والبنية التحتية المؤسسية، والشركات التي تفوز في المرحلة العملية.


في سطور
يتحدث شون يان، الرئيس التنفيذي لشركة كريجيس، عن التأثير المؤسسي لشركة MiCA، ولماذا تتفوق الحوكمة على التكنولوجيا، ومستقبل البنية التحتية للأصول الرقمية.
مع حلول الموعد النهائي لتنفيذ قانون MiCA في 1 يوليو 2026، كشفت الأرقام عن قصة لافتة للنظر: حوالي 210 شركة فقط من أصل ما يقدر بنحو 3,000 شركة كانت تعمل سابقًا في جميع أنحاء الاتحاد الأوروبي قد حصلت على ترخيص كامل.
في الوقت نفسه، تجاوز حجم تداول صناديق المؤشرات المتداولة للعملات المشفرة تريليوني دولار أمريكي في أوائل عام 2026، وأظهر استطلاع رأي أُجري أواخر عام 2025 وشمل مستثمرين مؤسسيين أن معظمهم يتوقعون مضاعفة استثماراتهم في الأصول الرقمية خلال ثلاث سنوات. وقد تم تشديد معايير الامتثال، ورأس المال متوفر. والسؤال الذي يطرحه الآن على المؤسسات المالية الأوروبية بإلحاح ليس ما إذا كان ينبغي المشاركة، بل من سيبني البنية التحتية التشغيلية التي تُمكّن من المشاركة على نطاق واسع.
هذه هي المشكلة بالضبط شون يانالمؤسس والرئيس التنفيذي لشركة كريجيسلقد أمضت السنوات التسع الماضية في حل المشكلة - بناء البنية التحتية للمؤسسات التي تسمح للبنوك والوسطاء وشركات الدفع بنقل الأصول الرقمية وحمايتها دون إعادة اختراع العجلة في كل مرة.
تُقدّم شركة كريجيس خدماتها الآن لأكثر من 4,000 عميل في أكثر من 50 دولة. جلسنا مع شون يان للحديث عن متطلبات المؤسسات الأوروبية مع تحوّل السوق إلى نموذج عملي، ولماذا نادراً ما تُسرع الشركات الفائزة في هذه المرحلة وتيرة نموها.
عندما انتهت الفترة الانتقالية لـ MiCA في الأول من يوليو، فماذا مثلت تلك اللحظة من وجهة نظر تشغيلية؟

تُقرأ لحظات كهذه بشكل مختلف من الداخل عما تُصوّره وسائل الإعلام. بالنسبة لنا، يُمثّل مشروع MiCA علامة فارقة تشغيلية بقدر ما هو علامة فارقة قانونية. لا تُغني القواعد الأكثر وضوحًا عن الحاجة إلى البنية التحتية، بل تجعلها أكثر وضوحًا. وقد جمّدت العديد من المؤسسات خططها لأن الطريق أمامها بدا غير واضح.defiنيد، ولا أحد يبني بنية تحتية جادة على أرض متحركة.
إذا ما ترسخ الإطار التنظيمي، ستتوقف تلك الفرق عن مناقشة المشاركة من عدمها، وستبدأ بطرح أسئلة حول الحفظ، وسلطة الموافقة، وكيفية تسجيل كل حركة ومراجعتها. لم يكن التغيير الذي طرأ بعد الأول من يوليو هو رغبة الجميع المفاجئة في دخول السوق، بل كان في طبيعة الحوارات. فقد تحولت من التساؤل "هل ينبغي لنا المشاركة؟" إلى "كيف نبني هذا النظام على النحو الأمثل؟". بالنسبة لي، كانت هذه هي الأهمية الحقيقية لهذا التحول. فقد مثّل ذلك نقطة تحول توقفت فيها المؤسسات عن التعامل مع الأصول الرقمية كتجربة، وبدأت بالتفكير فيها كقدرة تشغيلية.
أين تواجه المؤسسات عادةً مشكلة في فصل الأصول وقابلية التدقيق، وكيف تعالجها شركة كريجيس؟
يبدو الفصل بين الأصول وقابلية التدقيق مثاليين نظرياً، لكنهما يصبحان معقدين بمجرد أن تتعامل عدة فرق مع نفس الأصول. في تجربتنا، لا تُمثل التكنولوجيا نفسها الجزء الأصعب عادةً. تبدأ المشكلة عندما تحتاج أقسام المالية والعمليات والخزينة والامتثال إلى صلاحيات وصول مختلفة إلى محفظة واحدة لم تُصمم أصلاً لهذا الغرض. تواجه المؤسسات التحدي الحقيقي عند تنسيق الموافقات وحركات الخزينة والتسويات بين عدة فرق. ينتهي الأمر بأموال من مختلف قطاعات الأعمال مختلطة، ويصبح تحديد ملكية كل منها ضرباً من التخمين، ويُهدر أحدهم ساعات أسبوعياً في مطابقة المعاملات يدوياً.
هذا هو بالضبط ما نقضي فيه معظم وقتنا مع العملاء. تحافظ هياكل الحسابات الرئيسية والفرعية على فصل خطوط الأعمال المختلفة، ويمكن ربط عناوين الإيداع بمستخدمين محددين للمطابقة التلقائية، وتضمن مسارات الموافقة القائمة على الأدوار تحويل الأموال وفقًا للسياسة المتبعة بدلاً من التقدير الشخصي. الهدف ليس مجرد إضافة المزيد من الضوابط، بل تصميم مسارات عمل يكون فيها الامتثال للأنظمة هو الأسهل في التشغيل.
ما الذي تغيره بنية محفظة MPC فعلياً فيما يتعلق بكيفية إدارة المؤسسة للمخاطر وإثبات سيطرتها على الحفظ؟
ليست الحوسبة متعددة الأطراف (MPC) تقنية جديدة بحد ذاتها، بل هي نهج ناضج يُستخدم على نطاق واسع لتحسين إدارة صلاحيات التوقيع. يصفها الكثيرون في المقام الأول بأنها تقنية أمنية، لكنني أعتقد أن إسهامها الأكبر يكمن في الحوكمة. فبدلاً من تركيز التحكم في مفتاح خاص واحد، تُوزّع صلاحيات التوقيع بحيث لا يستطيع أي فرد نقل الأصول بمفرده. وهذا تحسين جوهري لأنه يُزيل نقطة ضعف تشغيلية واحدة.
في الوقت نفسه، لا تُعدّ الحوسبة متعددة الأطراف حلاً سحرياً للأمن. فأمن نظام الحفظ ككل لا يزال يعتمد على بنيته الأساسية - كيفية حماية المفاتيح، وكيفية إدارة الموافقات، وكيفية عزل الأنظمة، وكيفية التحكم في المخاطر التشغيلية. وهذه مسائل مختلفة عن كيفية إنشاء التوقيعات.
لهذا السبب، لا نعتقد أن المؤسسات تختار بين الحوسبة متعددة الأطراف (MPC) وخيارات أخرى، بل تبني نموذج تشغيل موثوقًا. بالنسبة للعديد من الشركات، توفر منصة WaaS القائمة على الحوسبة متعددة الأطراف التوازن الأمثل بين الحوكمة والأمان والكفاءة التشغيلية. لكن المؤسسات، كالبنوك والشركات المدرجة في البورصة أو تلك التي تطبق ضوابط داخلية أكثر صرامة، غالبًا ما تحتاج إلى طبقة إضافية من الحوكمة. وهنا يأتي دور Cregis Trust Vault، حيث يضيف آليات تطبيق السياسات، وإجراءات الموافقة، والضوابط التشغيلية فوق طبقة المحفظة، مما يمنح المؤسسات إطار عمل أكثر ملاءمة للمدققين والجهات التنظيمية وفرق إدارة المخاطر الداخلية.
في نهاية المطاف، لا يهمّ استخدام المؤسسة لنظام الحفظ متعدد الأطراف (MPC)، بل الأهم هو مدى توافق بنية الحفظ بأكملها مع مستوى الحوكمة والضمانات التي تتطلبها المؤسسة. تختلف متطلبات المؤسسات، لكن الهدف واحد: لا ينبغي لأي فرد أن يتمكن من نقل أصول العملاء بمفرده، ويجب أن تخضع كل عملية لسياسة محددة، وأن يكون كل قرار قابلاً للتتبع بالكامل.
يركز النقاش العام على البورصات، لكن شركات الوساطة في سوق الصرف الأجنبي وشركات التكنولوجيا المالية متوسطة الحجم تتحرك بوتيرة أسرع في ظل قانون MiCA. ما الذي يدفع ذلك؟
تُعدّ منصات التداول مثالًا واضحًا على ذلك نظرًا لكونها منصاتٍ مُتخصصة في العملات الرقمية، لكن غالبًا ما يكون لدى الشركات الأخرى التي تتحرك بهدوء دوافع تجارية أخرى. يتوقع عملاء شركات الوساطة في سوق الصرف الأجنبي في الشرق الأوسط وجنوب شرق آسيا وأمريكا اللاتينية الآن إيداع وسحب العملات المستقرة كخدمة أساسية، لأن هذه المنصات تتفوق على الخدمات المصرفية التقليدية في تحويل الأموال عبر الحدود. يصعب تبرير التحويلات البنكية التي تستغرق يومين مع اقتطاع نسبة مئوية من المبلغ، في حين أن منافس العميل يُنجز المعاملة في دقائق. الوسيط الذي لا يستطيع توفير هذه الخدمة يخسر عملاءه، لذا يصبح هذا الأمر مسألة إيرادات قبل أن يكون مسألة تقنية.
يواجه مزودو خدمات الدفع وشركات التكنولوجيا المالية متوسطة الحجم ضغطًا مماثلًا، لأن تحويل الأموال يُمثل بالفعل جوهر أعمالهم. نادرًا ما كانت التكنولوجيا ميزتهم التنافسية. ما يبحثون عنه هو بنية تحتية يمكنهم نشرها بسرعة، ودمجها مع العمليات الحالية، والاعتماد عليها للعمل بكفاءة مع نمو حجم المعاملات.
ما الذي يحتاجه وسيط الفوركس من مزود البنية التحتية ولا يحتاجه بورصة العملات المشفرة؟
ظاهرياً، يتشابه هدفهم في نقل الأصول عبر الحدود بأمان وسرعة. لكن في الواقع، تختلف نقاط انطلاقهم اختلافاً جذرياً. فمنصات تداول العملات الرقمية تبني كل شيء تقريباً بنفسها؛ محرك المطابقة، وطبقة المحفظة، وقنوات الإيداع هي المنتج النهائي، لذا فهي تسعى إلى أداء فائق وتحكم دقيق على نطاق واسع.
نشأ الوسطاء في بيئة معاكسة، حيث اعتمدوا على التوزيع واكتساب العملاء وإدارة المخاطر، مع شراء منصاتهم من متخصصين. لذا، ما يحتاجه الوسيط هو بنية تحتية يمكن ربطها بنظام إدارة علاقات العملاء (CRM) الحالي، مع دمج مطابقة الطلبات والتسوية، بالإضافة إلى إدارة يمكن تفويضها إلى الإدارات المالية والتشغيلية. لهذا السبب أقول دائمًا: إذا أعطيت البورصة نظامًا مغلقًا، فمن المرجح أن ترفضه. وإذا أعطيت الوسيط نظامًا يتطلب بناء كل شيء من الصفر، فمن المرجح أن يرفضه أيضًا. إنهم بحاجة إلى بنية تحتية قوية وعملية في الوقت نفسه، تتناسب مع طريقة عمل مؤسساتهم.
هل لاحظتم أنماطاً تشغيلية شائعة في كيفية انتقال الأسواق من مرحلة التجريب المبكر إلى التبني المؤسسي المنظم؟
في البداية، تحاول معظم المؤسسات استخدام أبسط بنية ممكنة. فهي تتصل بمزود خدمة خارجي، وتستقبل عمليات الإيداع والسحب مباشرة، وهذا عادةً ما يكون كافياً للمرحلة الأولى من النمو. عند هذه المرحلة، تصبح السرعة أهم من التحسين.
ثم يرتفع حجم المعاملات، وتظهر ثلاثة ضغوط بالترتيب نفسه في كل مرة. تصبح الرسوم القائمة على النسبة المئوية أكثر وضوحًا، وتصبح الشركات أقل ارتياحًا لترك أرصدة كبيرة لدى أطراف ثالثة، ويصبح العملاء الذين يتوقعون تسوية فورية تقريبًا أقل تسامحًا مع التأخير. عادةً ما تكون هذه هي النقطة التي يتحول فيها النقاش من "كيف نصل إلى الأصول الرقمية؟" إلى "كيف ندير هذا بأنفسنا؟". لقد لاحظنا تكرار هذا النمط في أسواق متعددة، سواء في آسيا أو الشرق الأوسط أو مؤخرًا في أوروبا. بمجرد أن تصل المؤسسات إلى حجم معين، فإنها تبدأ دائمًا تقريبًا في التفكير في امتلاك المزيد من طبقة المحفظة، مع نقل الموافقات وإدارة الخزينة والضوابط التشغيلية إلى داخلها. لقد رأينا هذا النمط كثيرًا لدرجة أننا نستطيع عادةً تحديد موقع العميل في رحلة نموه بمجرد الأسئلة التي يطرحها.
أين تقف أوروبا مقارنةً بالأسواق الأكثر نضجاً؟ وما الذي يمكنها تعلمه من كيفية تطور تبني هذه التقنيات في أماكن أخرى؟
لا تتخلف أوروبا من حيث التطور. بل على العكس، تميل المؤسسات الأوروبية إلى أن تكون من بين الأكثر انضباطاً فيما يتعلق بالحوكمة والتخطيط التشغيلي. ويكمن الاختلاف في أن أجزاءً من آسيا والشرق الأوسط دخلت هذه المرحلة مبكراً، ما أكسبها خبرة عملية أكبر في إدارة البنية التحتية للأصول الرقمية على نطاق واسع.
هذا في الواقع يمنح أوروبا ميزة. لا يتعين على المؤسسات أن تتعلم كل درس بنفسها، بل يمكنها التعلم من الأسواق التي سبقتها في هذا التحول. عادةً ما تكون المؤسسات التي تنتقل بسلاسة أكبر هي تلك التي تُنسق المدفوعات والعمليات والامتثال والتمويل حول هدف مشترك منذ البداية، سواء كان ذلك تحسين الكفاءة أو خفض التكاليف أو اكتساب المزيد من السيطرة التشغيلية.
لقد رأينا عملاء يتعاملون مع هذا التحول بنجاح كبير عندما يعاملونه على أنه تحول تشغيلي بدلاً من كونه نشرًا للتكنولوجيا.
ما الذي غيّرته تسع سنوات من البناء خلال التحولات التنظيمية في طريقة تطوير شركة كريجيس لمنتجاتها؟
لقد علمتنا السنوات التسع الماضية أن نكون متشككين في خطط تطوير المنتجات التي تبدأ في قاعات الاجتماعات بدلاً من معالجة المشكلات التشغيلية الحقيقية. تقريبًا كل ما قمنا بتطويره بدأ بتحدٍّ يواجهه أحد العملاء، ولكن حل مشكلة لعميل واحد لا يعني بالضرورة أنها يجب أن تصبح منتجًا.
السؤال الأهم الذي نطرحه على أنفسنا هو ما إذا كانت هذه المشكلة تعكس اتجاه السوق. فإذا لاحظنا ظهور التحدي التشغيلي نفسه في مختلف أنواع المؤسسات أو المناطق، فعادةً ما يكون ذلك مؤشراً على أننا بصدد تحول في القطاع وليس مجرد طلب عابر.
هكذا تطورت منصتنا عبر الزمن. بدأت ببنية المحافظ الإلكترونية، ثم تلتها إدارة الصناديق استجابةً لحاجة المؤسسات إلى تحكم أفضل عبر سلاسل متعددة، وتوسعت إمكانيات الحفظ مع ازدياد متطلبات الحوكمة. لم تُبنَ كل طبقة بناءً على طلب عميل، بل لأننا كنا نؤمن بأن هذه الإمكانيات ستصبح في نهاية المطاف بنيةً أساسيةً للقطاع.
أصف الأمر غالبًا بأنه اتباع للزخم بدلًا من مجرد الاستجابة للطلب. قد يبدو البنك والوسيط مختلفين تمامًا من حيث الشكل، لكنهما في جوهرهما يحلان العديد من المشكلات التشغيلية نفسها، مثل التحكم الآمن في الأصول، وحركة الأموال الموثوقة، والحوكمة الواضحة. مهمتنا هي تحديد هذه الأنماط المشتركة مبكرًا وبناء بنية تحتية قابلة لإعادة الاستخدام قبل أن تصبح معايير أساسية.
على المدى البعيد، المنتجات التي تدوم ليست تلك المصممة لتلبية طلبات العملاء الفردية، بل تلك المصممة بناءً على تغييرات هيكلية في طريقة عمل الصناعة.
إلى أين تتجه البنية التحتية للأصول الرقمية المؤسسية من هنا؟
أعتقد أننا نتجاوز المرحلة التي تُعامل فيها الأصول الرقمية كمنتج أو ميزة مستقلة. فهي تُصبح بشكل متزايد جزءًا من البنية التحتية المالية التي تُشغلها المؤسسات يوميًا.
بمجرد أن تسير عمليات الإيداع والسحب بسلاسة، تتزايد الاحتياجات في اتجاهين متزامنين. الأول هو تعزيز الحوكمة - ضوابط أكثر دقة، وتقارير أكثر وضوحًا، ومراقبة فعّالة تتناسب مع ازدياد حجم المعاملات ومستوى التدقيق. أما الثاني فهو تطوير إدارة الخزينة. إذ تحتفظ الشركات بأرصدة أصول رقمية حقيقية كجزء أساسي من أعمالها، وهي تسعى إلى أتمتة عمليات التحويل، وشفافية البيانات عبر مختلف الكيانات والشبكات، وتوجيه ذكي للتسويات.
يكمن الزخم في المجالات المرتبطة بالنشاط الاقتصادي الحقيقي، لأنها تعالج أوجه القصور التي يشعر بها الناس يوميًا. تتدفق الأموال نحو ما هو أسرع أو أكثر أمانًا أو أرخص، تمامًا كما يجد الماء أسهل طريق له. مهمتنا هي الاستمرار في إزالة العقبات من هذا المسار.
إخلاء مسؤولية
تتماشى مع المبادئ التوجيهية لمشروع الثقةيرجى ملاحظة أن المعلومات المقدمة في هذه الصفحة ليس المقصود منها ولا ينبغي تفسيرها على أنها نصيحة قانونية أو ضريبية أو استثمارية أو مالية أو أي شكل آخر من أشكال المشورة. من المهم أن تستثمر فقط ما يمكنك تحمل خسارته وأن تطلب مشورة مالية مستقلة إذا كانت لديك أي شكوك. لمزيد من المعلومات، نقترح الرجوع إلى الشروط والأحكام بالإضافة إلى صفحات المساعدة والدعم المقدمة من جهة الإصدار أو المعلن. MetaversePost تلتزم بتقارير دقيقة وغير متحيزة، ولكن ظروف السوق عرضة للتغيير دون إشعار.
نبذة عن الكاتب
أليسا، صحفية متخصصة في MPost، متخصص في العملات المشفرة والذكاء الاصطناعي والاستثمارات ومجال واسع من Web3. مع اهتمامها الشديد بالاتجاهات والتقنيات الناشئة، فإنها تقدم تغطية شاملة لإعلام القراء وإشراكهم في المشهد المتطور باستمرار للتمويل الرقمي.
المزيد من المقالات
أليسا، صحفية متخصصة في MPost، متخصص في العملات المشفرة والذكاء الاصطناعي والاستثمارات ومجال واسع من Web3. مع اهتمامها الشديد بالاتجاهات والتقنيات الناشئة، فإنها تقدم تغطية شاملة لإعلام القراء وإشراكهم في المشهد المتطور باستمرار للتمويل الرقمي.